Interview croisée : Le Gimelec présente l’édition 2026 de l’Observatoire National du Déploiement des BACS
Encore loin d’être généralisés, les BACS s’imposent progressivement comme un levier clé pour mieux piloter les consommations et accompagner la transformation énergétique des bâtiments tertiaires. Pour sa troisième édition, l’Observatoire national du déploiement des BACS, réalisé avec CODA Stratégies, analyse l’évolution du marché et identifie les principaux gisements de croissance, à partir des données du marché et des retours des acteurs de la chaîne de valeur. Luís Liberal, président du Comité Bâtiments du Gimelec, Sébastien Meunier, vice-président du Comité Bâtiments, et Guillaume Cayeux, président du GT Flexibilité des Bâtiments du Gimelec et pilote de l’Observatoire, décryptent les résultats de cette édition, les freins et leviers d’accélération du déploiement, mais aussi les enjeux liés à l’électrification, à la standardisation, au commissionnement et à l’exploitation des systèmes existants.
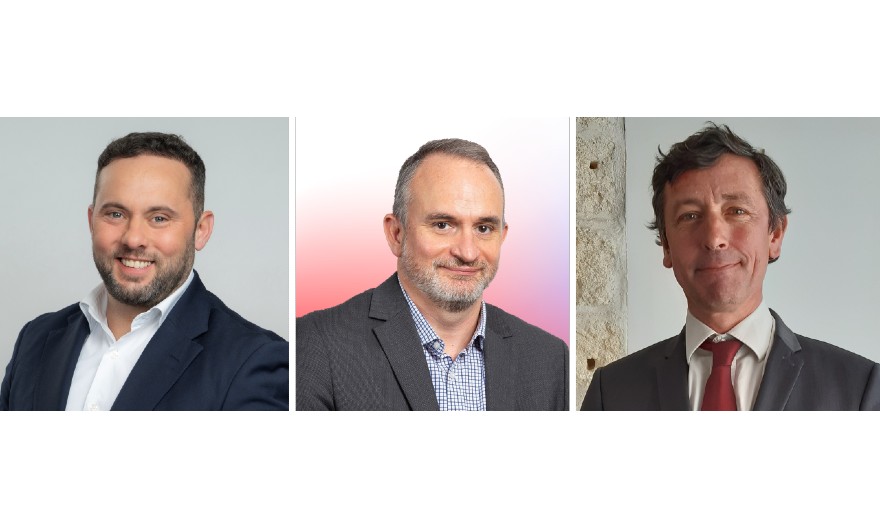
Luís Liberal, vice-président Digital Energy et Segments tertiaires, SE France et président du Comité Bâtiments du Gimelec
Sébastien Meunier, vice-président des relations institutionnelles, ABB France et vice-président du Comité Bâtiments du Gimelec
Guillaume Cayeux, responsable des Affaires publiques, SE France et président du GT Flexibilité des Bâtiments du Gimelec
« L’électrification va profondément transformer le profil énergétique des bâtiments, faisant du pilotage un levier essentiel de sa viabilité technique et économique. »
Pouvez-vous expliquer les objectifs et la méthodologie de l’Observatoire des BACS ?
Guillaume Cayeux – Nous en sommes à la troisième édition de l’Observatoire national du déploiement des BACS. Son objectif est de disposer d’une référence sur le taux de déploiement des systèmes de pilotage dans les bâtiments tertiaires français, afin de mesurer les progrès réalisés et le chemin qui reste à parcourir.L’étude, menée avec CODA Stratégies, repose sur une approche quantitative et qualitative. Elle croise les analyses du marché avec des questionnaires et des entretiens auprès des différents acteurs de la chaîne de valeur : offreurs de solutions, intégrateurs, installateurs, exploitants et acteurs de l’immobilier.Il ne s’agit pas d’un recensement bâtiment par bâtiment, mais d’une estimation du marché fondée sur les observations d’acteurs directement impliqués dans son évolution. Les résultats sont régulièrement confrontés à différents profils et angles d’analyse afin d’en vérifier la cohérence. L’objectif est ainsi de suivre les grandes tendances du déploiement et d’identifier les principaux gisements encore à équiper.
Quels sont les principaux enseignements de cette édition 2026 ?
Luis Liberal – Le parc installé poursuit sa progression. Le taux estimé de pénétration des BACS passe de 15,9 % en 2025 à 17,1 % en 2026, soit une progression de 1,2 point, légèrement supérieure à celle observée lors de l’édition précédente.C’est un signal positif, mais pas encore une rupture de tendance. La progression régulière, autour d’un point par an, reste insuffisante au regard des ambitions nationales, ou même de celle réduite de moitié du plan 100 000 BACS, dont l’échéance est prévue à 2030. La projection tendancielle à 2030 a été relevée de 22 % à environ 24 %, notamment car le déploiement des BACS s’oriente vers des bâtiments de plus petite taille, mais plus nombreux.
Quels sont les bâtiments qui ont connu la plus forte croissance cette année ?
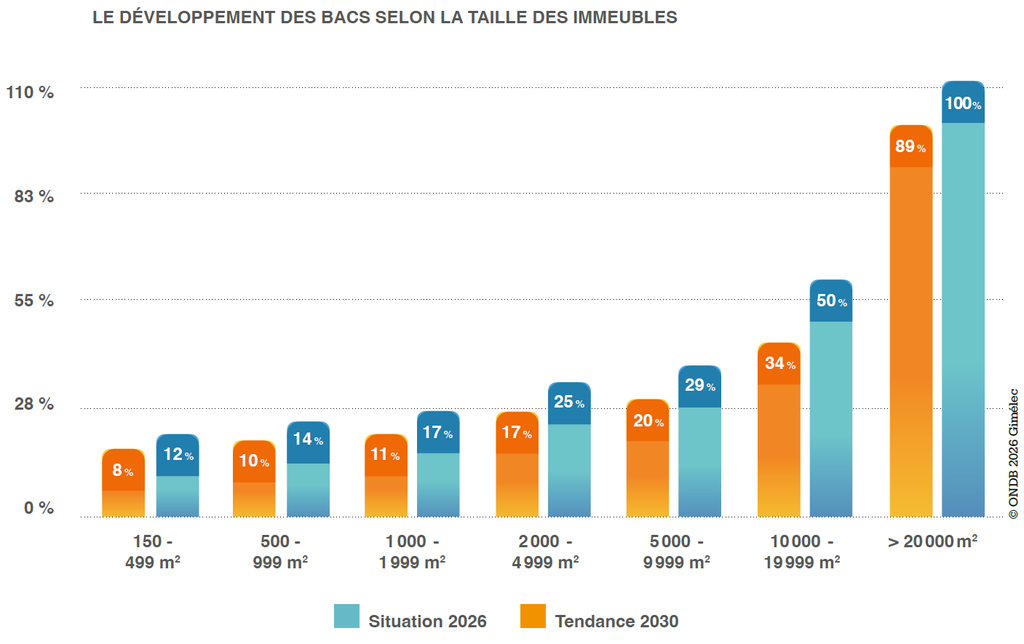
Guillaume Cayeux – L’évolution la plus marquante concerne moins une catégorie particulière de bâtiments que le déplacement progressif du marché vers des surfaces plus petites. Les écarts selon la superficie restent considérables. En 2026, le taux d’équipement demeure inférieur à 10 % pour les bâtiments de moins de 1 000 m². Il dépasse les 17 % entre 2 000 et 5 000 m², les 20 % à partir de 5 000 m² et approche 90 % au-delà de 20 000 m².Le défi qui s’engage en 2026 consiste donc à équiper des bâtiments plus nombreux, plus petits et souvent plus dispersés. L’étude confirme surtout qu’il n’existe pas un marché tertiaire homogène. Les usages, les moyens, les compétences et les freins diffèrent fortement selon les bâtiments. Les stratégies de déploiement doivent donc être adaptées à chaque situation.
Pouvez-vous faire un état des lieux par secteur d’activité ?
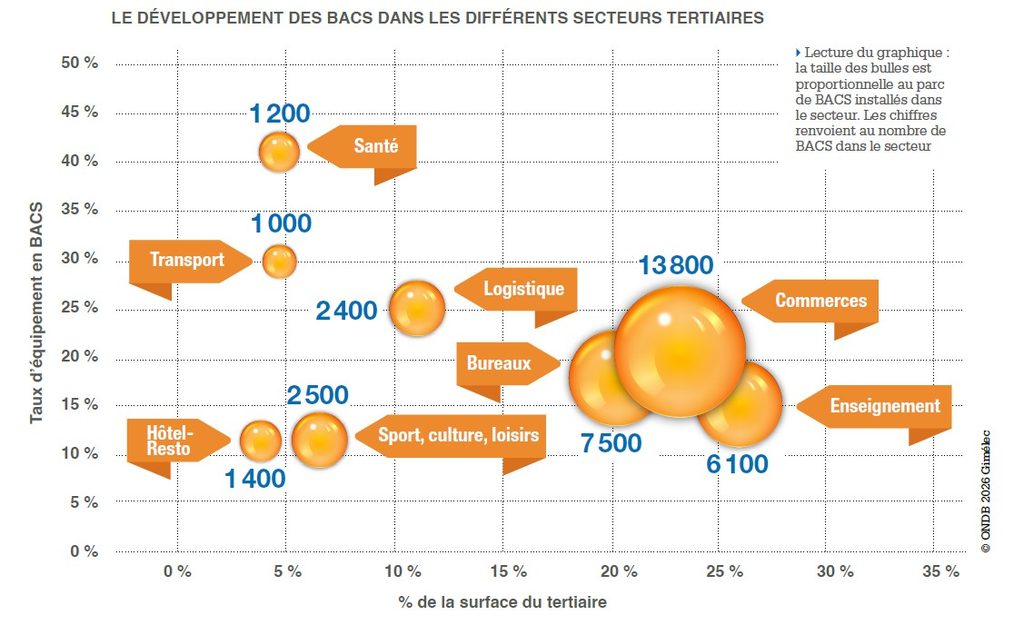
Guillaume Cayeux – Les écarts entre secteurs sont importants. En 2026, la santé apparaît comme le secteur le mieux équipé, avec un taux de diffusion de 41 %, tandis que les loisirs et la culture figurent parmi les moins équipés, avec 12 %. Les bureaux, les commerces et l’enseignement représentent à eux trois les deux tiers des BACS installés. Dans le commerce, l’électrification des usages devient un moteur important. Le développement des pompes à chaleur, de l’IRVE et du photovoltaïque renforce la nécessité d’une vision globale et coordonnée des équipements. Dans l’enseignement, certaines collectivités engagées constituent des moteurs, notamment avec le déploiement des pompes à chaleur et les enjeux de confort d’été. Mais les contraintes financières, la dispersion des sites et le manque de compétences techniques peuvent freiner les projets. Les bureaux bénéficient de la recherche de bâtiments plus performants, avec des besoins liés notamment au confort d’été, à l’IRVE et au photovoltaïque. Mais la réduction de certaines surfaces et le désinvestissement dans les actifs les plus fragiles peuvent également ralentir les investissements. La santé présente des besoins importants de maîtrise des usages et du confort et bénéficie également d’opportunités liées aux contrats de performance énergétique. À l’inverse, l’hôtellerie-restauration conserve un potentiel de rattrapage important, mais se caractérise souvent par des établissements plus petits, des moyens limités et des systèmes hétérogènes.
Pouvez-vous faire un état des lieux selon la superficie des bâtiments, tous secteurs confondus ?
Guillaume Cayeux – Cette édition distingue notamment les bâtiments de plus et de moins de 5 000 m². En 2026, le taux d’équipement atteint environ 35 % pour les bâtiments de plus de 5 000 m², contre seulement 14 % pour ceux de moins de 5 000 m². Les grands bâtiments concentrent plus de consommations, disposent généralement d’équipes techniques plus structurées et sont davantage concernés par les obligations réglementaires. Pourtant, même dans cette catégorie, le potentiel reste important : au rythme actuel, seulement environ 45 % des bâtiments de plus de 5 000 m² seraient équipés en 2030. Or, ces mêmes bâtiments ont déjà l’obligation depuis 2025 d’être équipés d’un BACS. Pour les bâtiments plus petits, le défi est différent. Ils disposent souvent de moins de moyens et ne possèdent pas toujours les compétences nécessaires pour porter des projets complexes de GTB. L’évolution de l’offre devient donc essentielle, avec des systèmes plus accessibles et adaptés à leurs besoins. Les projections montrent clairement où se situe le principal enjeu. Les très grands bâtiments pourraient être quasiment tous équipés de BACS à l’horizon 2030, alors qu’une part importante des surfaces comprises entre 1 000 et 5 000 m² resterait encore à couvrir.
Le report des échéances du décret BACS par les pouvoirs publics, annoncé en novembre dernier, a-t-il mis un coup de frein au déploiement ?
Luis Liberal – Nous ne constatons pas de rupture brutale dans la courbe. Le marché continue de progresser, même si le report n’envoie évidemment pas un signal favorable. Cependant, cette annonce pose question alors même que la France décide un plan d’électrification ambitieux et à un rythme soutenu. L’électrification attendue des bâtiments tertiaires ne se fera pas sans pilotage énergétique. L’étude montre surtout que la réglementation seule ne suffit pas. Même les bâtiments qui disposent de plus de moyens et de compétences restent encore loin d’un équipement généralisé. La réglementation doit être stable, lisible, et accompagnée par de la formation, de la pédagogie, des référentiels et des dispositifs de soutien. Ces éléments sont incontournables pour transformer l’obligation réglementaire en projets réellement réalisables. À ce stade, nous estimons que renforcer les sanctions serait contre-productif. Il faut d’abord créer les conditions permettant aux acteurs de s’équiper. L’impulsion des pouvoirs publics et leur soutien opérationnel aux initiatives de la filière restent très attendus et seront décisifs.
Quels sont les principaux leviers pour accélérer la dynamique ?
Sébastien Meunier – Le premier levier est l’accompagnement. La filière agit, par l’intermédiaire du Gimelec et de ses partenaires de la filière, en faveur du développement de référentiels, de la formation et de la standardisation des pratiques, afin de faciliter les projets et de garantir la performance des systèmes dans le temps.Les pouvoirs publics ont un rôle à jouer en donnant un signal clair sur la place du pilotage énergétique dans la stratégie énergétique et dans le plan d’électrification de ce secteur tertiaire. Nous proposons notamment de mieux intégrer le BACS dans les outils existants. Dans OPERAT, par exemple, la déclaration de la présence d’un BACS est aujourd’hui facultative. La rendre obligatoire constituerait un premier levier de sensibilisation. Les aides peuvent également accélérer le marché. Les certificats d’économie d’énergie, au travers d’un programme dédié, pourraient être davantage mobilisés, notamment pour le commissionnement et le recommissionnement des installations. Il serait aussi pertinent d’associer plus systématiquement les investissements liés à l’électrification et au pilotage. Enfin, il est fondamental de mieux exploiter les systèmes déjà installés. 50 % des BACS sont aujourd’hui insuffisamment paramétrés ou suivis. Les remettre en fonctionnement et les adapter à l’évolution des usages peut permettre de récupérer de la performance sans remplacer l’ensemble du système.
Dans le cadre du plan d’électrification, quelles sont les opportunités offertes par les BACS ?
Luis Liberal – L’électrification va profondément transformer le profil énergétique des bâtiments, faisant du pilotage un levier essentiel de sa viabilité technique et économique. Pompes à chaleur, IRVE, photovoltaïque, stockage et développement des usages numériques vont augmenter les besoins en puissance et complexifier la gestion des consommations. Le premier enjeu est donc de maîtriser les appels de puissance. Sans pilotage, les différents équipements peuvent contribuer simultanément au pic de consommation, ce qui peut conduire à surdimensionner le raccordement et à augmenter les coûts. Le deuxième enjeu concerne la courbe de charge. Le pilotage permet de répartir les consommations dans le temps, en fonction des usages, des tarifs et de la production locale. C’est particulièrement important avec le photovoltaïque, dont la production ne correspond pas nécessairement au profil naturel de consommation du bâtiment. Le BACS apporte cette vision globale. Grâce au comptage, au sous-comptage et au pilotage des équipements, il devient possible de coordonner les différents usages et de mieux maîtriser à la fois la puissance appelée et les consommations. L’électrification et le pilotage doivent donc être pensés ensemble, synchronisés. Le BACS ne doit pas être ajouté plusieurs années après l’installation de nouveaux équipements. Il doit être intégré dès la conception afin de maîtriser les coûts et les appels de puissance, et de préparer le bâtiment aux mécanismes de flexibilité.
Les BACS ont souffert de contre-références pendant des années. Comment mettre en œuvre à grande échelle des BACS standardisés, fonctionnels et évolutifs dans le temps ?
Sébastien Meunier – Il faut sortir d’une logique où chaque projet est traité comme un cas unique. Pour accélérer le déploiement, les acteurs ont besoin de repères communs pour exprimer leurs besoins, concevoir les systèmes, les réceptionner et les exploiter.C’est l’objectif de la boîte à outils développée dans le cadre de la démarche FlexReady. Elle rassemble plusieurs référentiels techniques et organisationnels couvrant les différentes étapes de la vie d’un système de pilotage. Le cahier des charges type du BACS réglementaire traduit notamment les exigences du décret et de la norme EN ISO 52120 dans un format utilisable par des acteurs qui ne sont pas nécessairement spécialistes de l’automatisation. Il peut servir à formaliser un besoin, dialoguer avec les professionnels et réceptionner les installations. L’option FlexReady va plus loin en intégrant la question de la flexibilité. Le BACS permet d’abord de réaliser des économies et de mieux maîtriser les consommations, mais il doit aussi pouvoir, demain, permettre au bâtiment d’adapter ses usages aux signaux tarifaires ou aux besoins du système électrique. Cela implique des systèmes connectés et interopérables, mais aussi une prise en compte de la cybersécurité. Un travail a notamment été mené avec l’ANSSI sur le socle de cybersécurité du BACS connecté. La standardisation doit également concerner la mise en service, l’exploitation et la maintenance. L’objectif est de fournir des outils pratiques et des référentiels communs, utilisables par l’ensemble de la chaîne de valeur, afin de sécuriser les projets et de garantir la performance des systèmes dans la durée. La standardisation permet également une personnalisation pour chaque bâtiment à un coût accessible et avec une performance prévisible.
Vous avez dévoilé un référentiel national sur le commissionnement des BACS. Pouvez-vous nous en dire un peu plus ?
Sébastien Meunier – L’Observatoire avait mis en évidence l’an dernier un constat préoccupant : une part importante des BACS installés ne délivre pas pleinement les performances attendues. L’estimation d’environ 50 % de systèmes considérés comme « à la dérive » n’a pas été recalculée cette année, mais rien ne permet à ce stade de considérer que la situation a évolué, c’est ce que montre l’étude récente du SYPEMI. Le Gimelec et la Smart Buildings Alliance ont donc publié, avec les acteurs concernés, un référentiel consacré au commissionnement des systèmes de pilotage. L’objectif est de systématiser ces pratiques lors de la mise en service, mais aussi tout au long de la vie du bâtiment. Un bâtiment évolue. Ses usages changent, ses occupants changent et ses équipements sont remplacés ou complétés. Un système initialement performant peut progressivement devenir inadapté. À l’inverse, certains BACS sont aujourd’hui peu exploités ou pratiquement dormants parce qu’ils n’ont pas été reparamétrés ou correctement suivis. Le référentiel couvre donc le commissionnement, le recommissionnement et le rétrocommissionnement. Il distingue le neuf et l’existant et adapte les interventions à la situation réelle du bâtiment. Il s’agit à la fois d’un guide de bonnes pratiques et d’un outil opérationnel pour les professionnels et les gestionnaires. Une démarche structurée permet notamment d’organiser l’intervention autour d’un état des lieux, du contrôle du fonctionnement et du paramétrage. L’enjeu est également de réactiver le parc existant. De nombreux BACS pourraient retrouver une partie de leur efficacité grâce à un diagnostic, un reparamétrage et une remise en exploitation, sans remplacer l’ensemble du système. Avant d’installer de nouveaux équipements, il faut donc aussi s’assurer que ceux déjà présents délivrent réellement les performances attendues.
Pour revenir à l’Observatoire, quels sont les objectifs attendus pour la prochaine édition ?
Luis Liberal – Deux grands axes se dégagent. Le premier concerne le lien entre le déploiement des systèmes de pilotage et l’électrification croissante des usages. Le message est simple : l’électrification et la digitalisation du pilotage énergétique doivent avancer ensemble. Installer des pompes à chaleur, des infrastructures de recharge ou d’autres équipements électriques sans anticiper leur pilotage risquerait de conduire à juxtaposer des systèmes qui ne communiquent pas entre eux. Nous souhaitons donc poursuivre le travail engagé avec les filières de la pompe à chaleur et de l’IRVE afin de mieux analyser ces synergies. Le pilotage doit être positionné au cœur du plan d’électrification et non ajouté après coup. Le deuxième axe concerne les petites et moyennes surfaces. L’Observatoire confirme que c’est désormais là que se situe une grande partie du potentiel de développement. Les très grands bâtiments sont progressivement arrivés à maturité, tandis que les bâtiments de moins de 5 000 m² restent largement à équiper. La filière est aujourd’hui mature pour répondre à ce marché. Les solutions sont plus accessibles, les systèmes plus simples à déployer, et les référentiels permettent de mieux structurer les projets. La prochaine édition devra donc continuer à suivre les taux d’équipement de ces bâtiments, tout en approfondissant le lien entre les BACS et les nouveaux usages électriques. Au-delà de la mesure du taux d’équipement, l’enjeu est d’analyser les conditions concrètes permettant de transformer le potentiel identifié en installations réellement opérationnelles et performantes. Nous sommes ici sur des sujets organisationnels plus que techniques.